Domain variabler-zinssatz.de kaufen?
Wir ziehen mit dem Projekt
variabler-zinssatz.de um.
Sind Sie am Kauf der Domain
variabler-zinssatz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain variabler-zinssatz.de kaufen?
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Siemens-Frequenzumrichter-6SL5510-1BE10-2AF0-0
Top-Angebote
Produkte zum Begriff Siemens-Frequenzumrichter-6SL5510-1BE10-2AF0-0:

-
Wann erreicht Siemens Hyper Fresh 0 Grad?
Siemens Hyper Fresh erreicht eine Temperatur von 0 Grad, wenn es auf die niedrigste Einstellung eingestellt ist und die Umgebungstemperatur entsprechend niedrig ist. Es kann auch erreicht werden, indem der Kühlschrank für eine längere Zeit geöffnet bleibt und die Kälte im Inneren sich ausbreitet. **
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
-
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
-
Wie berechne ich in der Tabelle das Kapital, die Laufzeit, den Zinssatz und die Zinsen?
Um das Kapital zu berechnen, multipliziere den Zinssatz mit der Laufzeit und addiere die Zinsen. Um die Laufzeit zu berechnen, teile die Zinsen durch den Zinssatz und das Kapital. Um den Zinssatz zu berechnen, teile die Zinsen durch das Kapital und die Laufzeit. Um die Zinsen zu berechnen, multipliziere das Kapital mit dem Zinssatz und der Laufzeit. **
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
Welcher Zinssatz ist bei einem Kredit wichtig?
Welcher Zinssatz ist bei einem Kredit wichtig? Der Zinssatz ist entscheidend, da er angibt, wie viel Geld man insgesamt für den Kredit zurückzahlen muss. Ein niedriger Zinssatz bedeutet geringere Gesamtkosten und umgekehrt. Daher ist es wichtig, einen günstigen Zinssatz zu erhalten, um die finanzielle Belastung zu minimieren. Zudem kann ein niedriger Zinssatz die monatlichen Ratenzahlungen reduzieren und die Kreditlaufzeit verkürzen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kreditbedarf zu finden. **
Top-Angebote
Produkte zum Begriff Siemens-Frequenzumrichter-6SL5510-1BE10-2AF0-0:
-
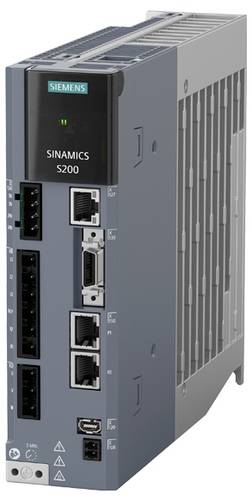
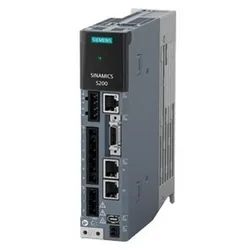
Siemens Frequenzumrichter 6SL5510-1BE10-2AF0 0.2 kW 3phasig 6SL55101BE102AF0SINAMICS S200, mit PROFINET Eingangsspannung: 380-480 V 3 AC, -15%/+10%, 1,3 A, 50/60 Hz, Ausgangsspannung: 0 Eingang 1,3 A, 0-550 Hz, Motor: 0,2 kW Schutzart: IP20 FSA, 50x180x200 (BxHxT) Das Servoantriebssystem SINAMICS S200 ist ein einachsiges AC/AC-Servosystem mit hoher Dynamik, einfacher Handhabung und hoher Zuverlässigkeit für Motion Control-Anwendungen im Standardservomarkt. Es umfasst Servoumrichter, Servomotor, Motion Connect und Engineering-Tools. Das S200 ist leistungsoptimiert, nutzerfreundlich und zukunftssicher. In Verbindung mit SIMATIC Basic und Advanced Controllern über PROFINET RT / IRT kann das System die Anforderungen unterschiedlichster Motion Control-Anwendungen erfüllen. Der integrierte Webserver ermöglicht eine äußerst einfache Inbetriebnahme. Der Betrieb wird erheblich vereinfacht, da Motor und Geber automatisch erkannt werden (z. B. automatische Regleroptimierung mit One Button Tuning). Mit allen üblichen Zertifizierungen kann der Kunde seine Maschine einfach realisieren.675,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wann erreicht Siemens Hyper Fresh 0 Grad?
Siemens Hyper Fresh erreicht eine Temperatur von 0 Grad, wenn es auf die niedrigste Einstellung eingestellt ist und die Umgebungstemperatur entsprechend niedrig ist. Es kann auch erreicht werden, indem der Kühlschrank für eine längere Zeit geöffnet bleibt und die Kälte im Inneren sich ausbreitet. **
-
Wie hoch ist der Zinssatz bei einer Finanzierung bei der Honda Bank?
Der genaue Zinssatz bei einer Finanzierung bei der Honda Bank kann variieren und hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kreditnehmers und der Laufzeit des Kredits. Es ist daher empfehlenswert, direkt bei der Honda Bank nachzufragen, um den aktuellen Zinssatz zu erfahren. **
Ähnliche Suchbegriffe für Siemens-Frequenzumrichter-6SL5510-1BE10-2AF0-0
-
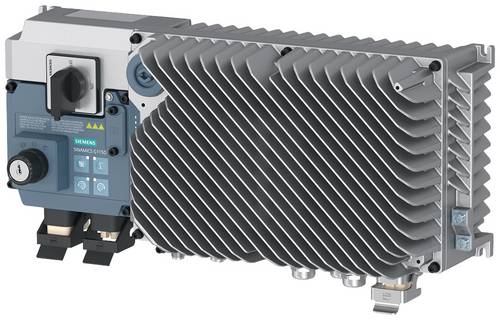
Siemens Frequenzumrichter 6SL3521-2XK02-2AF0SINAMICS G115D wandmontiert Bemessungsleistung: 2,2kW für 3S 200%, 57S 150%, 240S 87% Funkentstörfilter für Kat. C2 3AC380-480V+10/-10% 45-66Hz Umgebungstemp. -30 bis +40°C Baugröße: FSB Schutzart IP65/66 / UL Type 4X Dezentraler Frequenzumrichter SINAMICS G115D der dezentrale Antrieb für Anwendungen mit horizontaler Bewegung. Bei SINAMICS G115D handelt es sich um einen neuen dezentralen Antrieb. Die vielseitige, robuste und dezentrale Lösung bietet speziell auf Förderanwendungen zugeschnittene Leistungsmerkmale und zeichnet sich durch eine innovative Bauweise aus, dank dieser der Anschluss, Inbetriebnahme und Service sehr leicht durchgeführt werden können. Mit dem SINAMICS G115D profitieren Sie von einem sofort einsatzbereiten System mit umfassender TIA-Integration und Cloud-Konnektivität, ebenso wie dem Betrieb unter rauen Bedingungen. Der Umrichter SINAMICS G115D steht in der Version wandmontiert zur Verfügung. Er steht in einem Leistungsbereich von 0,37 bis 7,5 kW, ist in den Baugrößen von FSA bis FSC erhältlich und verfügt über Schutzart IP65 oder IP66.Der SINAMICS G115D kann durch verschiedene Optionen wie externe Bremswiderstände, SD-Speicherkarte, Webserver-Modul für die drahtlose Inbetriebnahme, verschiedene Steckverbindertypen, etc. individuell an die Anforderungen der Anwendung angepasst werden. Zudem ermöglicht er die einfache Systemkonfiguration mit vordefinierten Makros im Umrichter und vorgefertigten Funktionsblöcken aus dem Totally Integrated Automation Por1855,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
-
Wie berechne ich in der Tabelle das Kapital, die Laufzeit, den Zinssatz und die Zinsen?
Um das Kapital zu berechnen, multipliziere den Zinssatz mit der Laufzeit und addiere die Zinsen. Um die Laufzeit zu berechnen, teile die Zinsen durch den Zinssatz und das Kapital. Um den Zinssatz zu berechnen, teile die Zinsen durch das Kapital und die Laufzeit. Um die Zinsen zu berechnen, multipliziere das Kapital mit dem Zinssatz und der Laufzeit. **
-
Was ist der Unterschied zwischen dem Zinssatz für ein Darlehen und dem Zinssatz für Einlagen?
Der Zinssatz für ein Darlehen ist der Prozentsatz, den ein Kreditnehmer an die Bank zahlt, um das geliehene Geld zurückzuzahlen. Der Zinssatz für Einlagen ist der Prozentsatz, den die Bank ihren Kunden zahlt, um Geld auf ihren Konten zu halten. Der Zinssatz für Darlehen ist in der Regel höher als der Zinssatz für Einlagen. **
-
Welcher Zinssatz ist bei einem Kredit wichtig?
Welcher Zinssatz ist bei einem Kredit wichtig? Der Zinssatz ist entscheidend, da er angibt, wie viel Geld man insgesamt für den Kredit zurückzahlen muss. Ein niedriger Zinssatz bedeutet geringere Gesamtkosten und umgekehrt. Daher ist es wichtig, einen günstigen Zinssatz zu erhalten, um die finanzielle Belastung zu minimieren. Zudem kann ein niedriger Zinssatz die monatlichen Ratenzahlungen reduzieren und die Kreditlaufzeit verkürzen. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den besten Zinssatz für den eigenen Kreditbedarf zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.